
Augustus liet zien dat de capaciteit per corridor verschilt. September draait om de kosten, en daar gebeurt iets ongewoons: voor het eerst dit jaar gaat er een kostenpost omlaag. Vanaf 1 september geldt een tijdelijke korting van 22,3 procent op de vrachtwagenheffing, waarbij het gemiddelde tarief van 0,191 naar 0,148 euro per kilometer daalt. Voor de sector samen scheelt dat zo’n 80 miljoen euro tot het eind van het jaar. Bron: officiële toelichting vrachtwagenheffing, korting tot eind 2026.
Tegelijk stijgt de rest door. De benchmark over het tweede kwartaal van 2026 laat een spotindex van 146,8 zien, 14,6 punten hoger dan het kwartaal ervoor, en een contractindex van 148,0. Beide bewegen nu samen omhoog, gedreven door kosten en niet door vraag. Bron: IRU, Upply en Ti, benchmark Q2 2026. Deze Europese index is geen afzonderlijk tarief voor uw route.
De kostenkaart valt daarmee in tweeën: één post daalt, de rest klimt door. Hieronder de stand per route, met onze inschatting voor de maand september. De corridorprognoses hieronder zijn een duiding van MOCTB en vormen geen garantie voor beschikbare capaciteit of toekomstige tarieven.
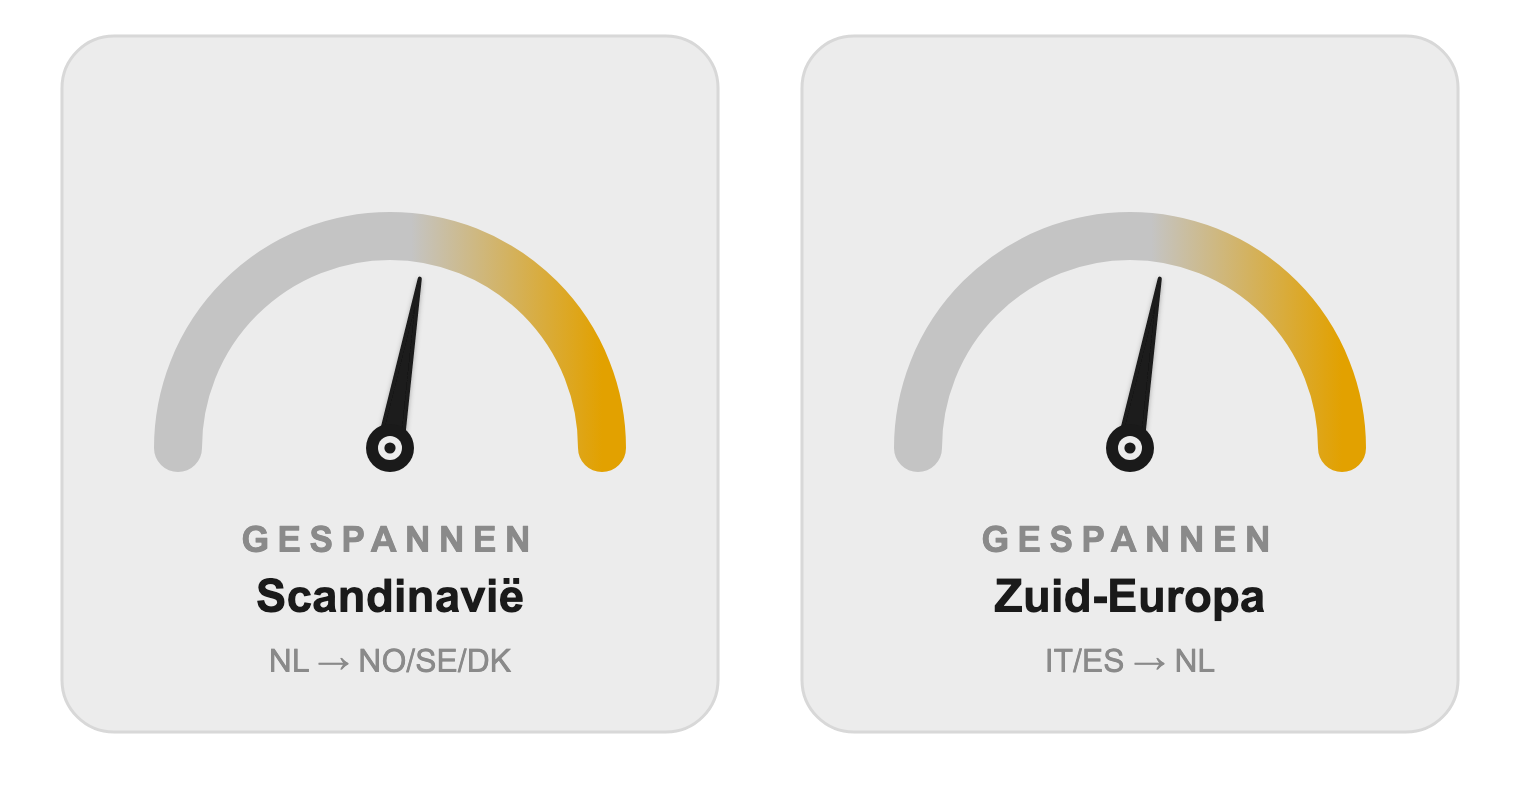
Forecast: gespannen, oplopend richting de piek.
Na de zomer trekt de vraag naar het noorden aan. De najaarsopbouw en de restocking richting het jaareinde vullen de corridor, terwijl de chauffeursbeschikbaarheid nog niet volledig hersteld is. Koelcapaciteit blijft daarbij het gevoeligst.
Forecast: gespannen en verder verkrappend.
Ferragosto is voorbij en de fabrieken draaien weer. De Italiaanse en Spaanse najaarsvolumes komen op gang en stuwen de retourstroom naar Noordwest-Europa. De piek is nog niet op zijn hoogst, maar de ruimte van augustus is verdwenen.
Forecast: ruim en stabiel.
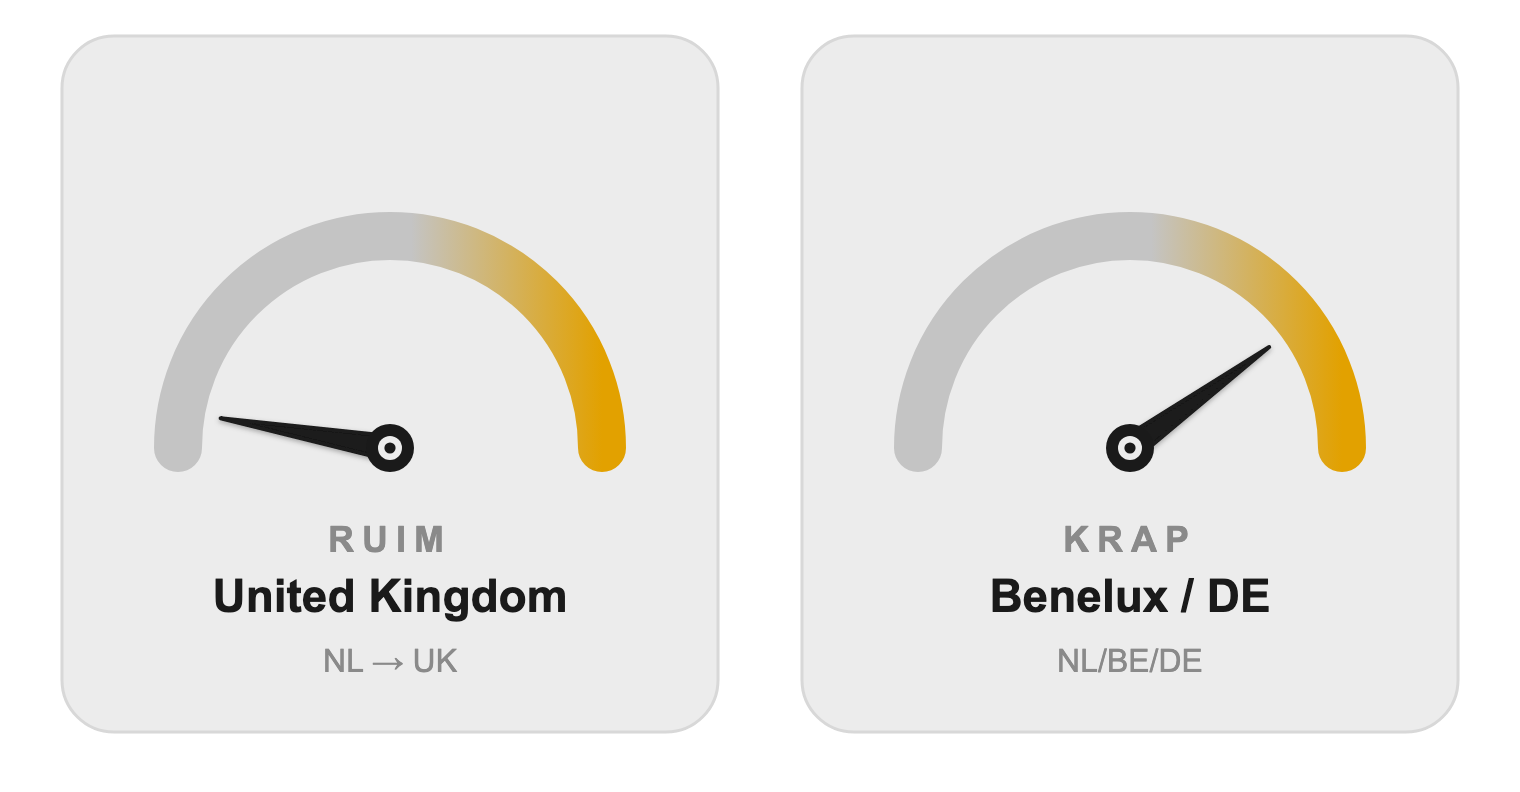
De minst seizoensgevoelige corridor blijft de rustigste. Douaneprocedures bepalen de doorlooptijd, niet de beschikbaarheid van vervoer. Voor wie flexibiliteit zoekt in het najaar zit hier de meeste ruimte.
Forecast: krap; boek vroeg voor de piek.
De drukste corridor van Europa loopt vol richting het najaar. Restocking en het aanhoudende chauffeurstekort maken de capaciteit krap, terwijl de rit hier juist goedkoper wordt door de heffing-korting. De kosten dalen, de drukte stijgt.
Wat bepaalt de prijs per kilometer? Brandstof is een belangrijke kostenpost; het aandeel verschilt per vervoerder en route. De EU-dieselprijs lag in het tweede kwartaal gemiddeld op 1,94 euro, met een piek van 2,19 in april en een terugval naar 1,76 eind juni. Bron: IRU, dieselontwikkeling in Q2 2026. Daarna komen de chauffeurskosten, die door het tekort blijven stijgen, en de tol. Juist die laatste post daalt nu op de Nederlandse kilometers, met 22,3 procent. Het netto-effect verschilt dus per lane: de korting geldt uitsluitend voor de Nederlandse kilometers waarop de vrachtwagenheffing van toepassing is; ook bij een rit naar Duitsland hangt het voordeel af van dat Nederlandse traject, op lange internationale ritten weegt diesel zwaarder.
Het is bovendien de vraag of de korting overal doorwerkt. Veel vervoerders rekenen tol door via een toeslag. Of die toeslag vanaf september daadwerkelijk daalt, bepaalt of de 22,3 procent bij de verlader landt of bij de vervoerder blijft.
Vier dingen om nu te doen:
Een dalende heffing en stijgende tarieven in dezelfde maand: het verschil zit in wat je kunt vergelijken. Als verbindende schakel leggen wij je routes en toeslagen naast de hele markt, niet naast één vervoerder. Zullen we je najaarstarieven doorrekenen?
Bronnen en methode: de genoemde marktindices komen uit de benchmark van IRU, Upply en Ti over Q2 2026. De Nederlandse heffingskorting is gebaseerd op de officiële overheidsinformatie. De corridorprognoses zijn een eigen marktinschatting van MOCTB voor september 2026. Dit is een historisch maandbericht; raadpleeg voor een nieuwe opdracht een actuele offerte.